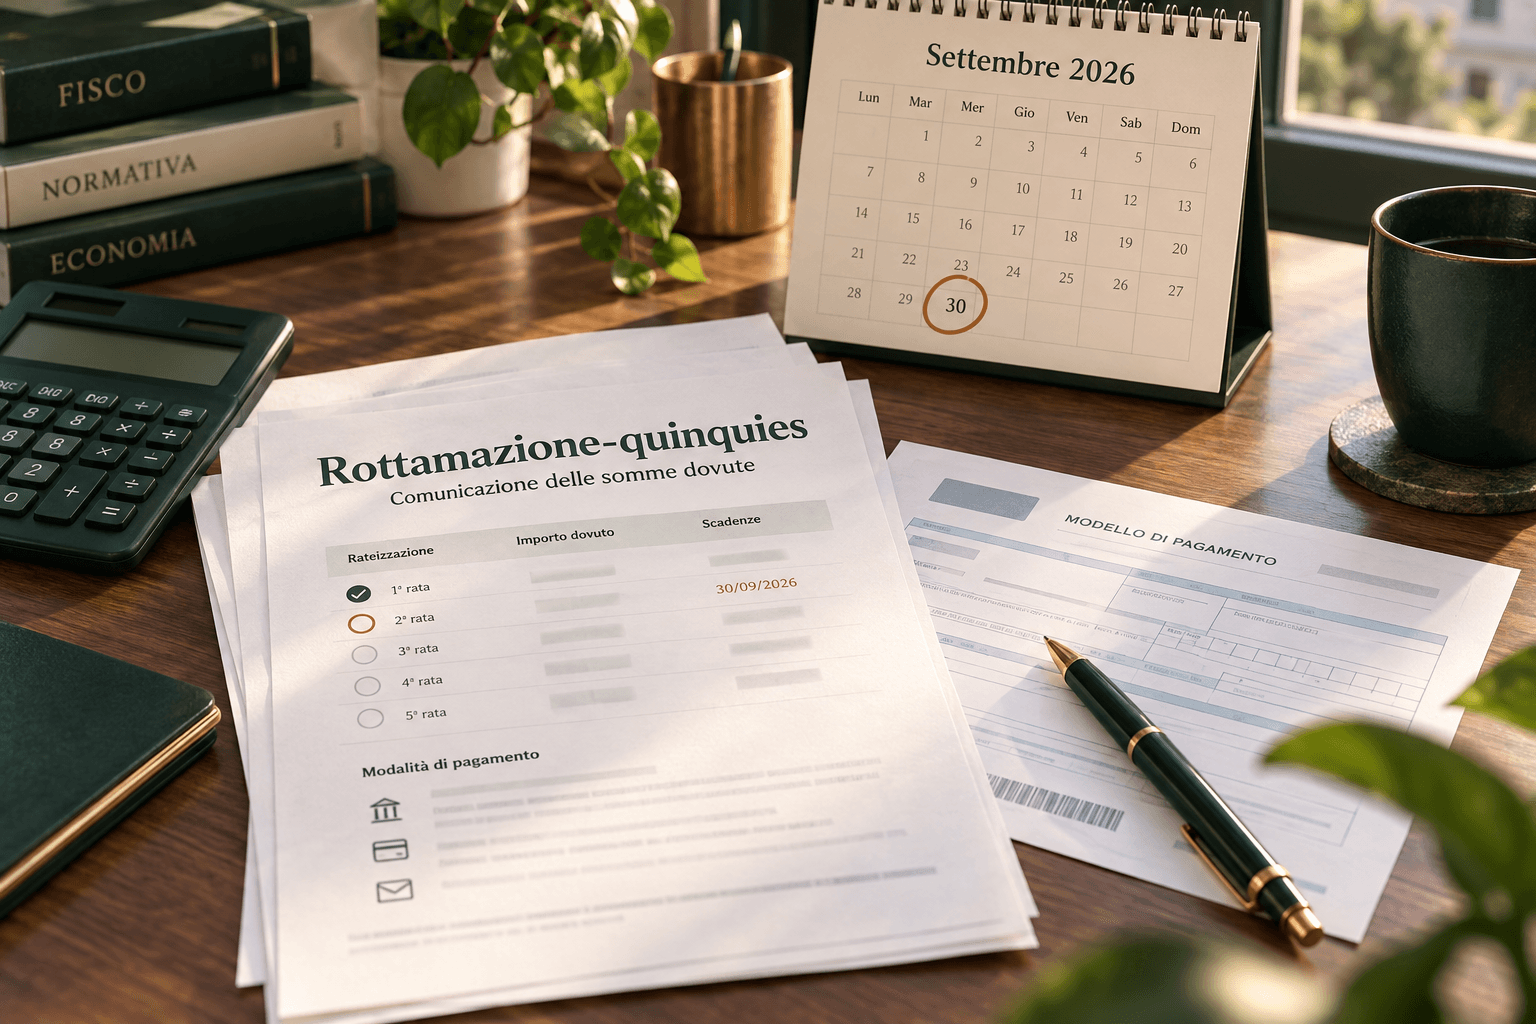
Mercoledì 30 settembre 2026 scade la seconda rata della Rottamazione-quinquies nazionale. La scadenza riguarda chi ha scelto il pagamento rateale e ha ricevuto dall'Agenzia delle entrate-Riscossione la Comunicazione delle somme dovute. Il punto decisivo è non confondere questa rata intermedia con la rata unica o con l'ultima rata: la tolleranza di cinque giorni e le regole di decadenza non funzionano allo stesso modo.
Chi deve pagare entro il 30 settembre 2026
La scadenza interessa i contribuenti ammessi alla definizione agevolata nazionale che hanno scelto il piano rateale. Importo, numero della rata e codice di pagamento sono riportati nella Comunicazione delle somme dovute inviata da Agenzia delle entrate-Riscossione.
Prima di versare, confronta il modulo con la tua Comunicazione: un importo ricostruito autonomamente o un bollettino riferito a un'altra rata può non estinguere correttamente la scadenza. Chi ha già saldato in unica soluzione non deve effettuare questo pagamento.
- Controlla che il modulo riporti la seconda rata
- Verifica importo, codice fiscale e riferimenti della pratica
- Conserva la ricevuta del canale utilizzato
- Non attendere l'ultimo momento se paghi tramite un intermediario
Quando si decade dalla Rottamazione-quinquies
Per i piani rateali la definizione perde efficacia quando risultano omesse o insufficienti due rate, anche non consecutive. Una singola rata intermedia non pagata integralmente non produce da sola la decadenza immediata, ma resta un'inadempienza: una seconda omissione o insufficienza fa perdere i benefici.
Per la rata unica e per l'ultima rata del piano vale una regola specifica: il pagamento oltre il termine, oltre alla tolleranza prevista di cinque giorni, determina l'inefficacia della definizione. Le somme già versate restano acconti sul debito residuo e la riscossione riprende secondo la disciplina applicabile.
| Situazione | Effetto sulla definizione | Cosa fare |
|---|---|---|
| Seconda rata pagata integralmente entro il 30 settembre | Piano regolare | Conservare la ricevuta e controllare la rata successiva |
| Una sola rata intermedia omessa o insufficiente | Non basta da sola alla decadenza, ma resta l'inadempienza | Verificare subito la posizione con AdeR |
| Due rate omesse o insufficienti, anche non consecutive | Perdita di efficacia della definizione | Richiedere il debito residuo aggiornato |
| Rata unica o ultima rata oltre la tolleranza | Perdita di efficacia | Non applicare automaticamente la regola delle due rate |
I cinque giorni di tolleranza: quando si applicano
La tolleranza di cinque giorni non va usata come proroga generale di ogni scadenza del piano. La disciplina ufficiale la collega al pagamento in unica soluzione e all'ultima rata. La rata del 30 settembre è normalmente una rata intermedia e va quindi pagata entro la data indicata nel modulo.
Se il tuo piano ha una struttura particolare e il 30 settembre coincide con l'ultima rata, verifica la Comunicazione delle somme dovute e le istruzioni AdeR prima di applicare la tolleranza. Per evitare contestazioni, il comportamento più prudente resta il pagamento entro la scadenza ordinaria.
Come recuperare Comunicazione e moduli di pagamento
Nell'area riservata del sito AdeR è possibile consultare i documenti disponibili per la propria posizione. L'Agenzia mette inoltre a disposizione un servizio per richiedere copia della Comunicazione e dei moduli, secondo le modalità indicate nella pagina ufficiale.
Se vuoi pagare soltanto alcuni carichi compresi nella Comunicazione, il servizio ContiTu consente di rimodulare l'importo e ottenere i moduli relativi ai soli debiti selezionati. I carichi esclusi non mantengono i benefici della definizione agevolata.
| Necessità | Strumento | Attenzione |
|---|---|---|
| Conoscere importi e scadenze | Comunicazione delle somme dovute | È il riferimento del piano personale |
| Recuperare i moduli | Area riservata o servizio copia Comunicazione | Usare il modulo della rata corretta |
| Pagare solo alcuni carichi | ContiTu | Gli altri carichi restano fuori dalla definizione |
| Chiarire una posizione anomala | Assistenza AdeR | Conservare richiesta e risposta |
Dove pagare e quali controlli fare sulla ricevuta
Il modulo indica i canali abilitati, tra cui i servizi online e i prestatori di pagamento aderenti. Il versamento può essere effettuato anche attraverso i canali bancari, postali e gli altri punti autorizzati riportati nelle istruzioni del documento.
Dopo il pagamento controlla data, importo, identificativo dell'operazione e riferimento della rata. Una semplice disposizione non sempre coincide con l'esecuzione: verifica che l'operazione non sia stata respinta e conserva la ricevuta in formato digitale.
Definizione nazionale ed enti locali: due procedure diverse
La rata del 30 settembre riguarda la Rottamazione-quinquies nazionale già richiesta. La definizione degli enti locali è una procedura distinta, adottata soltanto da Regioni, Province, Città metropolitane e Comuni che hanno deliberato di aderire per le proprie entrate affidate ad AdeR.
Per la procedura locale la domanda è prevista dal 16 ottobre al 15 dicembre 2026; la presenza dell'ente nell'elenco ufficiale non dimostra da sola che ogni debito locale sia ammesso. Koncepto ha predisposto un motore di ricerca dedicato per verificare l'elenco pubblicato da AdeR.
| Elemento | Nazionale | Enti locali aderenti |
|---|---|---|
| Scadenza qui trattata | Seconda rata 30 settembre 2026 | Domanda dal 16 ottobre al 15 dicembre 2026 |
| Accesso | Domanda nazionale già presentata | Solo per enti presenti e carichi ammessi |
| Verifica | Comunicazione personale AdeR | Elenco ente + posizione del singolo carico |
Checklist finale prima del pagamento
Apri la Comunicazione, identifica la rata esatta e confronta l'importo. Se hai utilizzato ContiTu, usa esclusivamente i nuovi moduli generati dal servizio. Paga con un canale tracciabile e archivia la ricevuta insieme alla Comunicazione.
In presenza di rate precedenti omesse, importi parziali o dubbi sulla decadenza, non basarti su un conteggio generico: la situazione dipende dalla cronologia del tuo piano. Richiedi ad AdeR la verifica della posizione prima della rata successiva.
FAQ
La seconda rata può essere pagata entro cinque giorni?
La tolleranza ufficiale riguarda la rata unica e l'ultima rata. Per una seconda rata intermedia il riferimento prudente è il 30 settembre 2026.
Basta saltare una rata per decadere?
Per un piano rateale la perdita di efficacia scatta con due rate omesse o insufficienti, anche non consecutive. Rata unica e ultima rata seguono la regola specifica della tolleranza.
Un pagamento parziale conta come rata pagata?
No: l'insufficiente versamento rientra tra le inadempienze considerate dalla disciplina. Va verificato subito con AdeR.
Dove trovo il bollettino della seconda rata?
Nella Comunicazione delle somme dovute e nei servizi AdeR per consultarne o richiederne una copia.
Posso scegliere quali cartelle pagare?
Il servizio ContiTu permette di selezionare alcuni carichi e ottenere nuovi moduli. Quelli esclusi non beneficiano più della definizione.
La scadenza vale anche per la rottamazione degli enti locali?
No. La procedura locale è distinta e prevede una propria domanda per gli enti aderenti.
Norme citate nella guida
D.L. 38/2026, art. 10-quinquies, convertito dalla L. 88/2026 ↗
Disciplina la definizione agevolata e le conseguenze dell'omesso o insufficiente pagamento delle rate.
Fonti e verifiche
Controllo mirato del 28 settembre 2026: Scadenza nazionale, regole sulle rate omesse o insufficienti, tolleranza per rata unica/finale e distinzione dalla definizione degli enti locali verificati su fonti AdeR. I riferimenti seguenti permettono di approfondire le regole e i dati citati; non costituiscono una certificazione di ogni caso personale. Controlla data e ambito del documento prima di applicarlo.
Agenzia delle entrate-Riscossione – seconda rata del 30 settembre 2026 ↗Agenzia delle entrate-Riscossione – copia Comunicazione e moduli ↗Agenzia delle entrate-Riscossione – servizio ContiTu ↗Gazzetta Ufficiale – disciplina coordinata della Rottamazione-quinquies ↗Questa guida ha finalità esclusivamente informative e non costituisce consulenza assicurativa, legale, fiscale o finanziaria né un’offerta di prodotti. Prima di decidere, verifica le fonti ufficiali e la documentazione applicabile.